
名古屋銀行で住宅ローンを検討していて、審査が厳しいのか気になっている方も多いのではないでしょうか。名古屋銀行は審査基準を公表していませんが、公式の商品概要説明書を読むと、商品ごとに申込できる年齢や職業の条件がはっきり分かれています。
この記事では、名古屋銀行の公式情報と国土交通省の調査をもとに、次のことを整理します(2026年9月25日確認)。
- スーパー住宅ローンと保証付住宅ローンの条件の違い
- 住宅ローンの審査で多くの金融機関が見る項目
- 変動金利と固定金利の決まり方と見直しのルール
- 選べる団体信用生命保険の種類
- 事前審査から融資までの流れと、減額されたときの考え方
目次
名古屋銀行の住宅ローン審査は厳しい?
名古屋銀行は住宅ローンの審査基準を公表していないため、甘いか厳しいかを外から断定することはできません。確かめられるのは、公式の商品概要説明書に書かれた申込条件です。この章では、公式が明らかにしていることと、厳しいと感じる人が出やすい理由を整理します。
審査結果の理由は教えてもらえない
名古屋銀行の商品概要説明書には、審査の結果によっては要望にそえない場合があること、審査結果の内容は答えられないことが明記されています(2026年6月1日現在)。減額や否決になっても、理由は銀行から説明されないのが前提です。
実際に、希望額より大きく減額されたのに理由が分からなかったという相談も見られます。理由を後から知ることはできないため、申し込む前に自分で確かめられる条件をそろえておくことが、いちばん確実な備えになります。
厳しいと感じやすいのは商品の条件に合わない人
名古屋銀行の住宅ローンは主に2つあり、申込できる人の条件が違います。保証料が不要なスーパー住宅ローンは、借入時の年齢が55歳未満で、給与所得者に限られます。個人事業主や法人の経営者は申し込めません。
一方、保証会社を利用する住宅ローンは65歳未満まで申し込め、事業所得者も現在の事業を3年以上営業していれば対象です。自分に合わない商品に申し込むと、条件の段階で断られるため、厳しいと感じる原因になります。
保証付住宅ローンは保証会社の審査もある
保証会社を利用するタイプでは、名古屋銀行の審査に加えて、保証会社である株式会社名古屋カードと中日本総合信用株式会社の審査があります。商品概要説明書には、保証会社が評価した担保価値などにより、融資額の上限が制限される場合があると書かれています。
希望額から減額される場合、保証会社の審査や担保評価が影響している可能性があります。ただし、どれが理由かは開示されないため、断定はできません。
名古屋銀行の住宅ローン2商品の条件
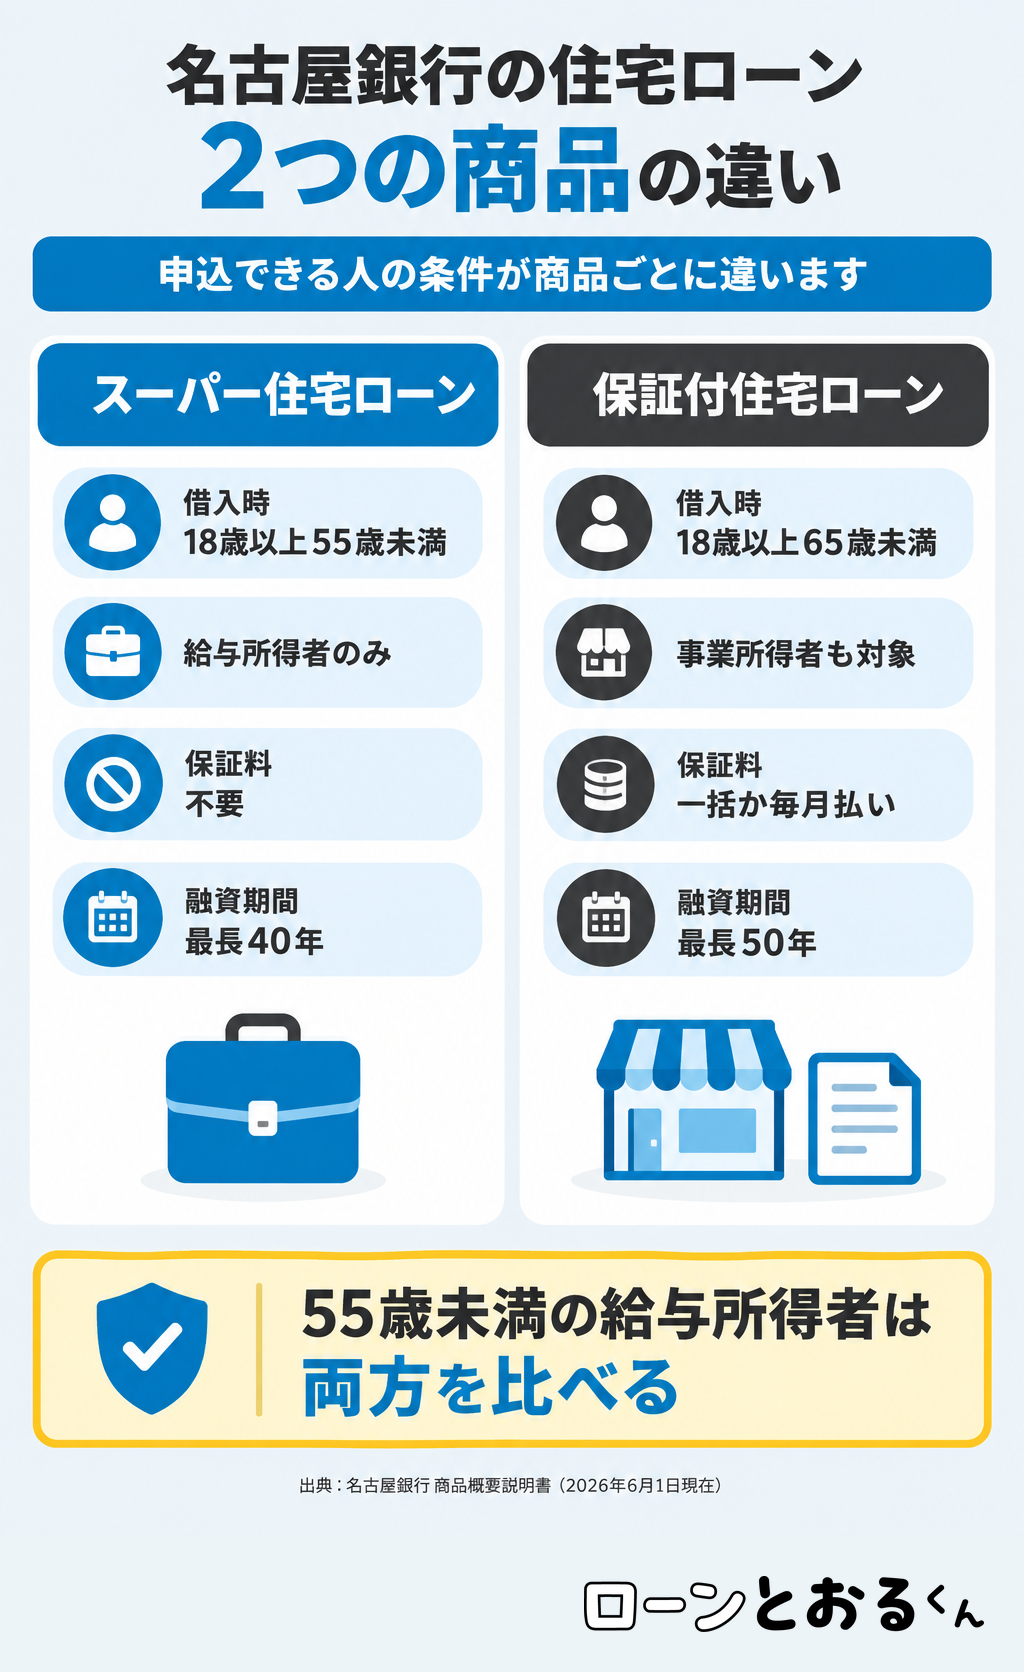
名古屋銀行の公式サイトには、スーパー住宅ローンと保証会社利用タイプの住宅ローンのほか、フラット35とリ・バース60が並んでいます。ここでは中心となる2商品を、商品概要説明書(2026年6月1日現在)の記載どおりに比べます。金利は毎月変わるため、表には含めていません。
申込条件と融資の範囲
| 項目 | スーパー住宅ローン | 住宅ローン(保証会社利用タイプ) |
|---|---|---|
| 借入時の年齢 | 18歳以上55歳未満 | 18歳以上65歳未満 |
| 完済時の年齢 | 80歳未満(3大疾病団信は75歳未満) | 80歳未満 |
| 職業 | 給与所得者のみ(個人事業主・法人の経営者は不可) | 給与所得者・事業所得者 |
| 前年の税込年収 | 300万円以上 | 300万円以上 |
| 勤続・営業年数 | 勤続2年以上 | 給与所得者は勤続2年以上、事業所得者は営業3年以上 |
| 融資額 | 200万円以上2億円以内 | 200万円以上2億円以内 |
| 融資期間 | 1年以上40年以内 | 1年以上50年以内 |
どちらの商品も、名古屋銀行が指定する団体信用生命保険に加入できることが条件で、年収に対する返済割合による制限もあります。使いみちは本人と家族が住む住宅の建築・購入・増改築と借換えで、セカンドハウスには使えません。保証付住宅ローンは、住宅部分が2分の1以下の物件や、店舗・事務所など事業用部分の資金にも使えません。
保証料と手数料の違い
スーパー住宅ローンは保証料が不要で、代わりに取扱手数料がかかります。手数料は165,000円の定額型と、融資額の2.20%を払う定率型から選び、定率型を選ぶと適用金利が0.15%低くなります。
保証付住宅ローンの取扱手数料は、保証料を一括で払う型が55,000円、毎月払う型が66,000円です。保証料を毎月払う場合は、金利に0.16〜0.20%が上乗せされます。一括払いの保証料は、借入1,000万円・35年で197,870円〜256,900円が概算の例として示されています。金額はいずれも税込です。
どちらを選ぶかの目安
給与所得者で55歳未満の方は、両方の商品を比べられます。借入額によって、定率型の手数料や保証料の総額が変わるため、窓口やローンセンターで両方の試算を出してもらうのが確実です。
個人事業主の方や55歳以上の方は、保証付住宅ローンかフラット35が選択肢になります。スーパー住宅ローンの主なデメリットは、この年齢と職業の条件が狭いことと、定額型の手数料が保証付住宅ローンより高いことです。自営業の方の審査の考え方は、次の記事で詳しく解説しています。
住宅ローンの審査で見られる主な項目
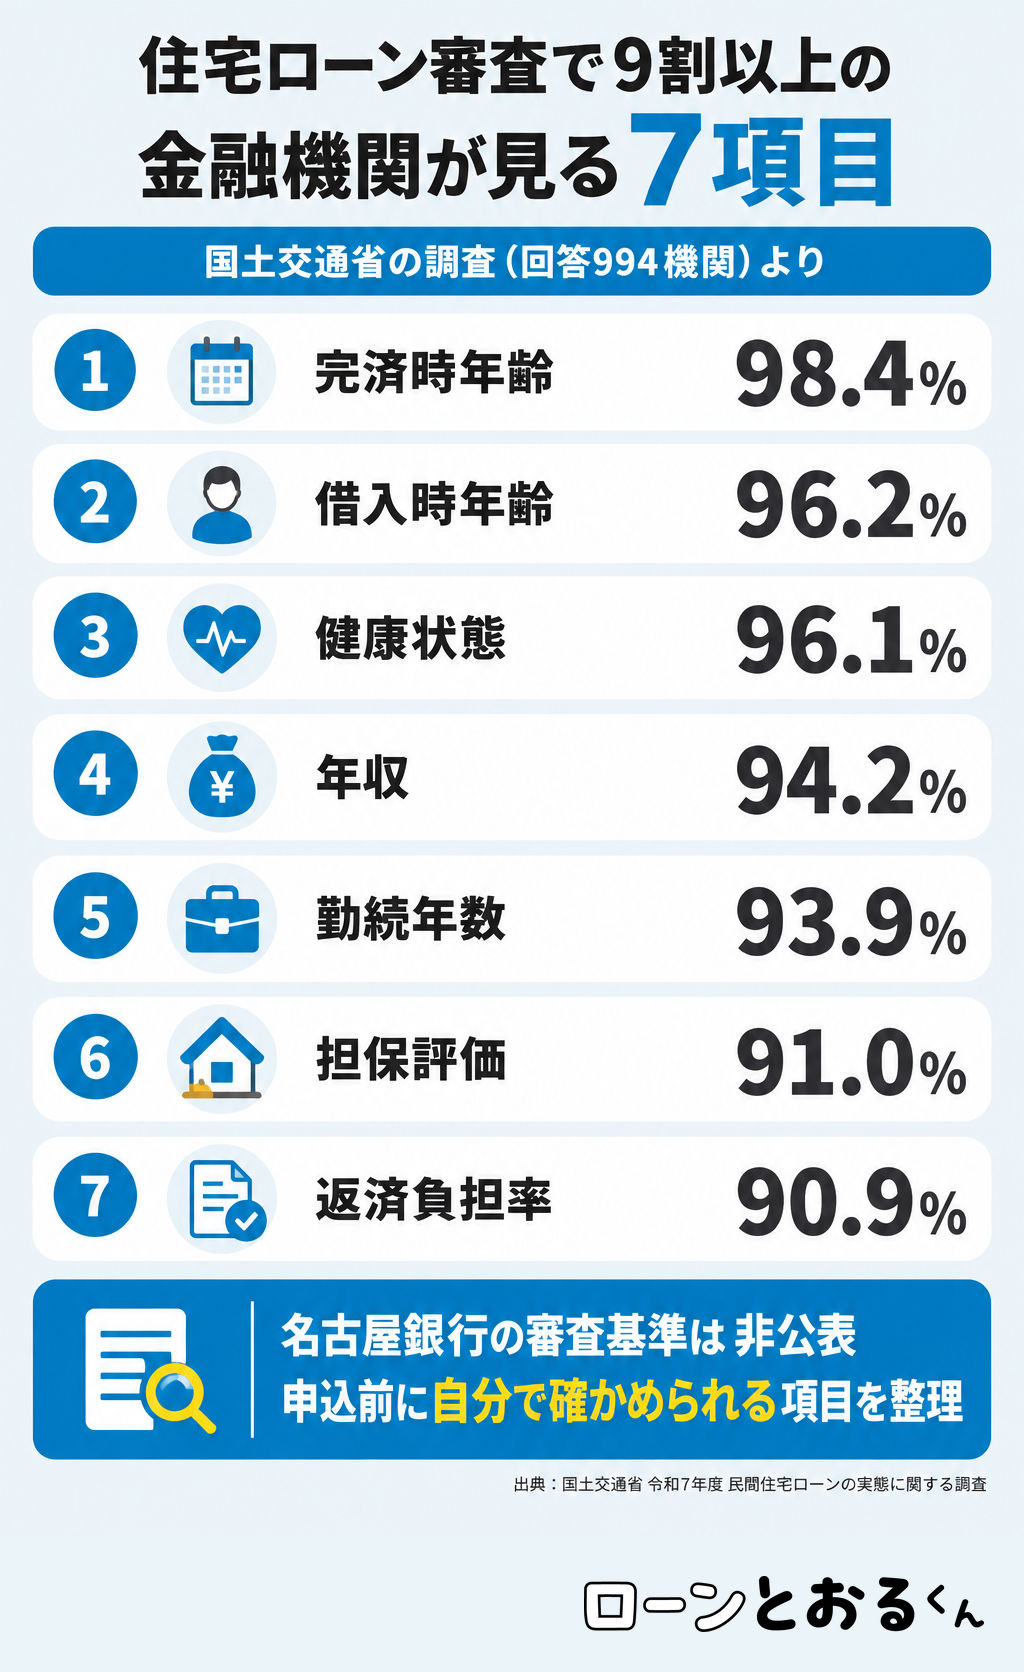
名古屋銀行が個別に何を重視しているかは公表されていません。ただ、住宅ローンの審査で多くの金融機関が見る項目は、国土交通省の調査で確かめられます。令和7年度の調査では、回答した994機関のうち9割以上が次の7項目を審査項目にしています。
9割以上の金融機関が考慮する7項目
| 審査項目 | 考慮する機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
出典は国土交通省の令和7年度民間住宅ローンの実態に関する調査結果報告書(令和8年3月)です。名古屋銀行の商品概要説明書にも、年齢・年収・勤続年数・団体信用生命保険への加入・返済割合の制限が条件として書かれており、この7項目と重なります。担保評価は、保証付住宅ローンで融資額の上限が制限される理由の一つとして明記されています。
返済負担率と他の借入
返済負担率は、年収に対する年間返済額の割合です。名古屋銀行は具体的な上限を公表していませんが、商品概要説明書には年収に対する返済割合による制限があると明記されています。
計算には住宅ローン以外の返済も含まれるのが一般的で、自動車ローンやカードローン、スマートフォン本体の分割払いも対象になりえます。申込前に完済できるものは完済し、残るものは正確に申告してください。借入を申告しなくても信用情報の照会で分かるため、かえって不利になります。
信用情報は申込前に開示できる
過去の延滞などの記録は、信用情報機関に登録されています。住宅ローンの審査では信用情報が照会されるため、心当たりがある場合は、申込前に自分で開示して確かめておくと安心です。
開示は、CIC、JICC、全国銀行個人信用情報センターの3機関が受け付けています。手数料や申込方法は機関ごとに違うので、各機関の公式サイトで確認してください。開示した内容と、申込書に書く借入の状況が食い違わないようにしておくことも大切です。
名古屋銀行の住宅ローン金利の仕組み
金利が今後上がるのかを気にして調べる方も多いテーマです。名古屋銀行の固定金利は毎月決まり、変動金利は年2回の基準日で見直されます。ここでは金利の数字そのものではなく、決まり方と変わり方を公式の記載に沿って説明します。
変動金利は年2回見直される
変動金利型は、名古屋銀行所定の住宅ローン基準金利を基に決まります。借入後は毎年4月1日と10月1日の基準日に見直され、見直し後の金利は7月と1月の返済分から適用されます。
名古屋銀行は2026年10月1日に住宅ローン基準金利を改定し、9月30日までの3.125%から3.375%に引き上げました(名古屋銀行公式サイト・2026年9月30日現在の発表)。9月30日以前に変動金利で借りている人は、2027年1月の返済分から新しい金利が適用されます。実際に適用される金利は手数料の型や団信の種類で変わるため、最新の数字は名古屋銀行公式サイトで確認してください。
返済額は5年ごとに見直される
変動金利型では、金利が変わっても月々の返済額はすぐには変わらず、5年ごとに見直されます。見直しで返済額が増える場合も、それまでの返済額の1.25倍が上限です。
そのぶん元金の減り方が遅くなることがあり、期間満了時に残高が残った場合は、原則として一括で返済する必要があります。変動金利を選ぶ場合は、借入前に金利が上がったときの返済額も試算しておくと判断しやすくなります。名古屋銀行の公式サイトには返済シミュレーションがあります。
固定金利選択型と10年固定
借入期間の途中で、変動金利と固定金利選択型(特約期間2年・3年・5年・10年)を選び直せます。固定金利選択型の金利は毎月第二月曜日に決まり、特約期間中は変わりません。
特約期間が終わると、改めて固定金利を選ぶか、変動金利に戻るかを選びます。終了後の金利は、それまでの金利と変わる可能性があります。変動金利から固定金利選択型に切り替える手数料は5,500円(税込)です。保証付住宅ローンには、最終期限まで金利が変わらない固定金利型もあります。
団体信用生命保険は4種類から選べる
名古屋銀行の住宅ローンは、名古屋銀行が指定する団体信用生命保険への加入が条件です。一般の団信に加えて、病気に備える特約付きの団信が4種類用意されています。選ぶ団信によって金利の上乗せがあるため、保障の内容と費用を比べて選びます。
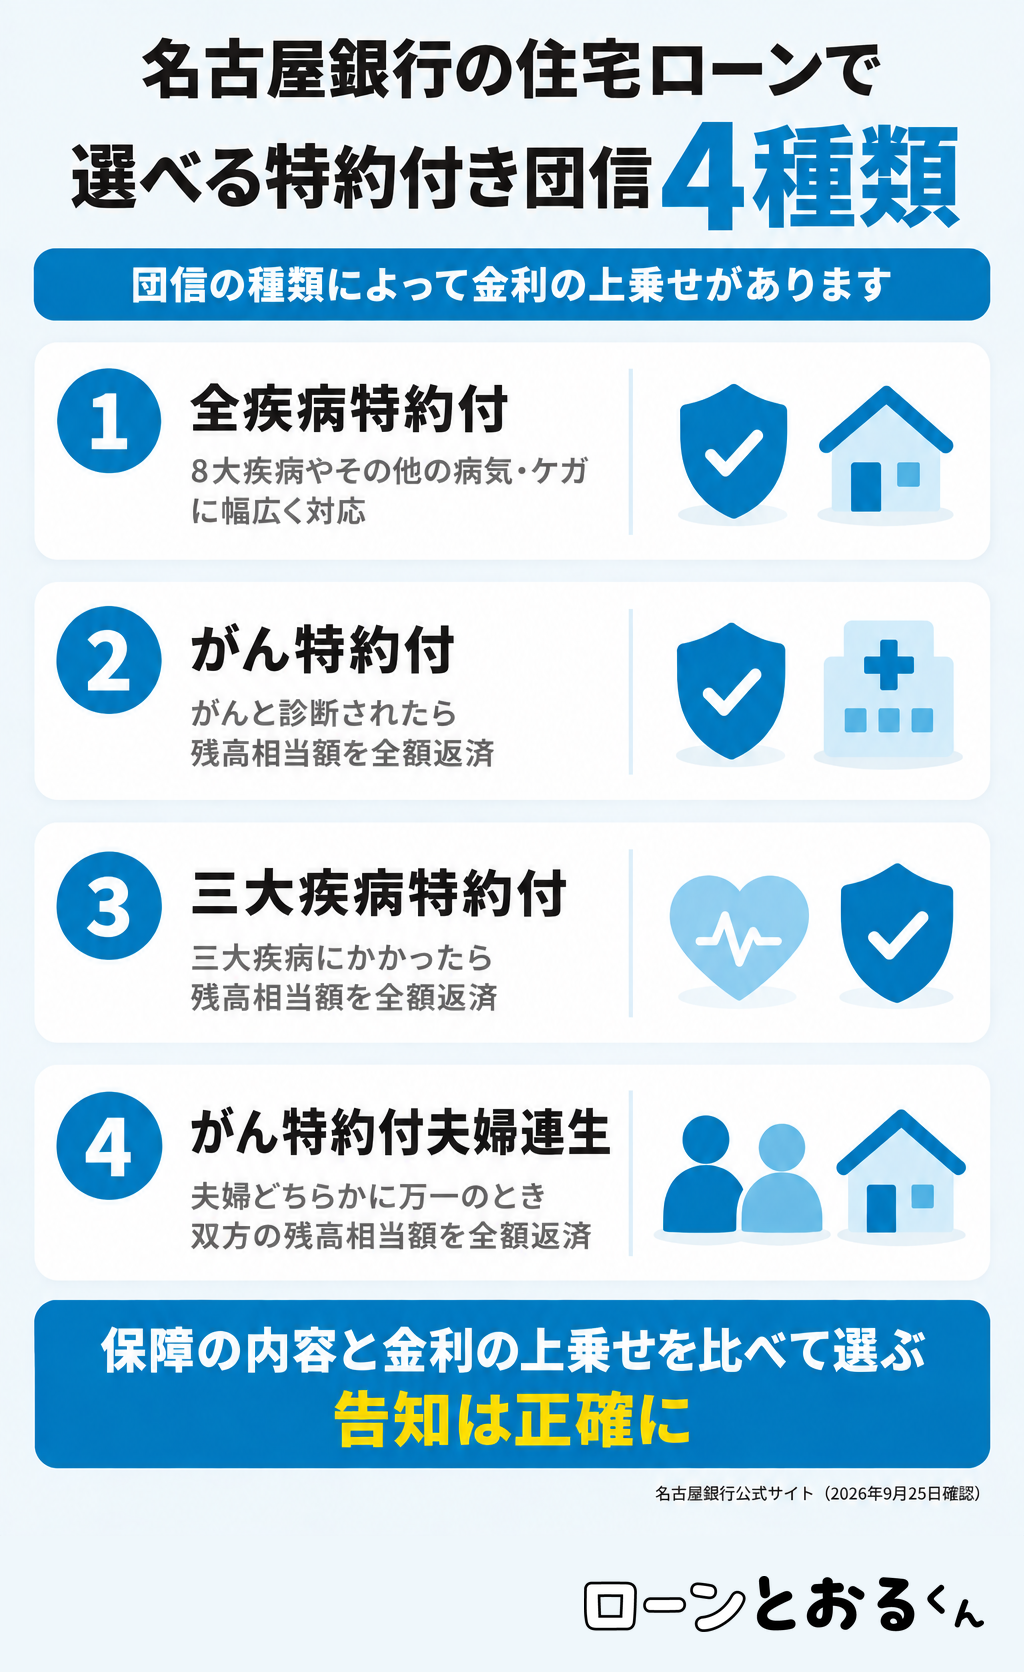
選べる特約付きの団信
| 団信の種類 | 公式の説明 |
|---|---|
| 全疾病特約付(自然災害時返済支援特約付) | 8大疾病やその他の病気・ケガなど幅広く対応。自然災害で自宅が罹災した場合は、返済を一部免除(払戻し) |
| がん特約付 | がんと診断された場合に、がん診断保険金で残りのローン残高相当額を全額返済 |
| 三大疾病特約付 | 三大疾病にかかった場合に、三大疾病保険金で残りのローン残高相当額を全額返済 |
| がん特約付夫婦連生 | 夫婦どちらかに万一のことがあった場合、夫婦双方のローン残高相当額を全額返済 |
内容は名古屋銀行公式サイトの記載によります(2026年9月25日確認)。上乗せされる金利は団信の種類ごとに違い、詳しい条件は公式サイトの各パンフレットで確認できます。スーパー住宅ローンで三大疾病特約付の団信を選ぶ場合は、完済時の年齢が75歳未満になる点にも注意が必要です。
健康状態に不安があるとき
団信に加入できないと、名古屋銀行の住宅ローンは利用できません。健康状態の告知は、正確に行ってください。告知の内容が事実と違うと、保険金が支払われないおそれがあります。
持病や治療歴がある場合は、加入条件の違う団信があるかを窓口で相談する方法があります。団信への加入が任意のフラット35も選択肢で、名古屋銀行でもフラット35を取り扱っています。病気と住宅ローンの関係は、次の記事でも解説しています。
〔ブログカード:https://tl-marketing.jp/loan/cerebral-infarction-mortgage/ / 入稿時にブログカードを作成〕
事前審査から融資までの流れ
名古屋銀行の住宅ローンは、相談から融資まで4つの段階で進みます。事前審査はWebからも申し込めます。物件の契約に期限がある場合は、流れを把握して早めに動くことが大切です。
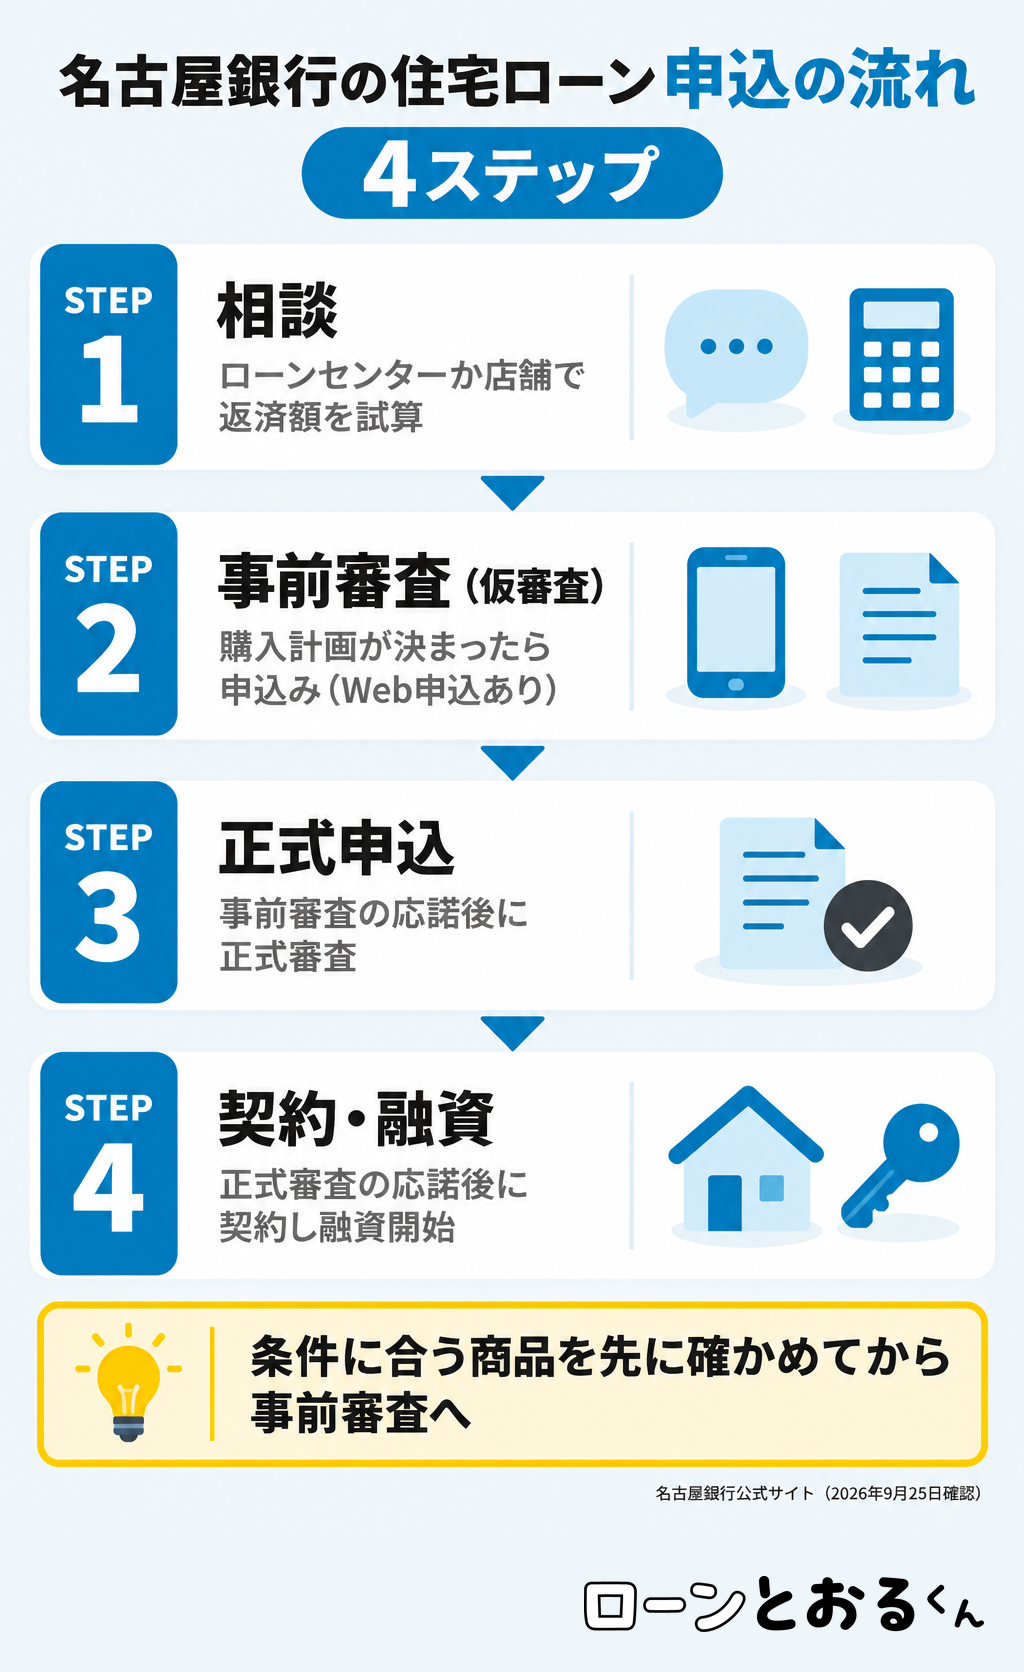
相談から契約までの4ステップ
名古屋銀行の公式サイトでは、次の順に進むと案内されています。
- 相談:ローンセンターか店舗で、商品の紹介や返済額の試算を受ける
- 事前審査(仮審査):住宅の新築・購入の計画が決まったら申し込む(Web申込あり)
- 正式申込:事前審査が応諾となったら申し込み、正式審査を受ける
- 契約・融資:正式審査が応諾となったら契約し、融資が始まる
電話の相談窓口は0120-758-541で、受付は平日の9時から17時です。ローンセンターは休日の相談にも対応しています(2026年9月25日確認)。まずは相談の段階で、両方の商品の試算を出してもらうと比べやすくなります。
希望額から減額されたときの考え方
事前審査で減額を提示されたら、まず借入額と物件価格を見直せるかを考えます。そのうえで、条件の違う商品や、ほかの金融機関に申し込む方法があります。理由は開示されないため、返済負担率や他の借入、信用情報など、自分で確かめられる項目から見直すのが現実的です。
複数の金融機関に審査を申し込むこと自体は珍しくありません。同時に申し込む場合の注意点は、次の記事にまとめています。
〔ブログカード:https://tl-marketing.jp/loan/mortgage-loan-main-examination-multiple/ / 入稿時にブログカードを作成〕
愛知県のほかの金融機関と比べる
名古屋銀行の条件が合わなかった場合は、愛知県のほかの金融機関も比較先になります。同じ地域の金融機関でも、借入時の年齢の上限や、個人事業主を対象にするかといった条件は商品ごとに違います。
地方銀行のほか、信用金庫や労働金庫にも住宅ローンがあります。申込先を変える前に、なぜ条件が合わなかったのかを整理しておくと、同じ理由で断られることを避けられます。
よくある質問
名古屋銀行の住宅ローンについて、検索でよく調べられている質問にお答えします。回答は2026年9月25日時点の公式情報にもとづいています。
名古屋銀行の住宅ローンは厳しいですか?
審査基準は公表されていないため、一概に厳しいとは言えません。ただし、スーパー住宅ローンは55歳未満の給与所得者に限られるなど、商品ごとに申込条件がはっきり分かれています。自分がどちらの商品の条件に合うかを先に確認すると、条件の段階で断られることを避けられます。
名古屋銀行の住宅ローン金利は今後上がりますか?
将来の金利を確実に予測することはできません。名古屋銀行は2026年10月1日に住宅ローン基準金利を引き上げており、変動金利は今後も年2回の基準日に見直されます。変動金利で借りる場合は、金利がさらに上がったときの返済額も試算しておくと、無理のない借入額を判断しやすくなります。
スーパー住宅ローンのデメリットは?
申込できるのが借入時55歳未満の給与所得者に限られ、個人事業主や法人の経営者は使えない点です。また、保証料が不要な代わりに、保証付住宅ローンより高い取扱手数料がかかります。金額は2商品の条件の章で比べているので、保証付住宅ローンの手数料と保証料の合計と並べて選ぶのが確実です。
個人事業主でも名古屋銀行で住宅ローンを組めますか?
スーパー住宅ローンは、個人事業主の方は利用できません。保証会社を利用する住宅ローンであれば、現在の事業を3年以上営業していることなどが条件になります。確定申告の内容が審査の材料になるため、直近の申告書類をそろえて相談してください。
名古屋銀行の住宅ローンの評判は?
口コミは、借りた人の年収や物件、借りた時期によって条件が大きく違うため、参考程度に見るのがおすすめです。自分に当てはまるかは、口コミよりも公式の商品概要説明書の条件と、窓口で出してもらう試算で判断するほうが確実です。
まとめ
名古屋銀行は住宅ローンの審査基準を公表しておらず、審査結果の理由も説明されません。だからこそ、公式に書かれている条件を先に確かめることが大切です。55歳未満の給与所得者ならスーパー住宅ローンと保証付住宅ローンを比べ、個人事業主の方や55歳以上の方は保証付住宅ローンかフラット35を検討します。
返済負担率や他の借入、信用情報など、多くの金融機関が見る項目も申込前に整理しておきましょう。基準金利は2026年10月1日に引き上げられたので、最新の数字は公式サイトで確認してください。審査に不安がある方や、一度審査に落ちた方は、ローンとおるくん編集部にご相談ください。匿名でも無料でご相談いただけます。
住宅ローンのお悩みありませんか??

家族に内緒の借金があるけど…バレずに住宅ローン審査を進められる?
シングルマザーで収入が低いけど、住宅ローンは組める?


過去に犯罪歴があるけど、住宅ローン審査は通る?
このような住宅ローンのお悩みは
ローンとおるくん編集部へお気軽にご相談ください!
- 家族に借金がバレずに住宅ローン審査の手続きを進めることができた!
- シングルマザーでも住宅ローン審査が通ってマイホームを購入することができた!
- 過去の事情でマイホームを諦めていたけど、住宅ローンを組むことができた!
住宅ローンを知り尽くしたプロが親身になって
どんなケースでも住宅ローンを通す方法を一緒に考え
ご提案いたします。
★相談料は無料です!
独自のノウハウで住宅ローン審査通過をサポート
\些細なことでも気軽に相談してください/
\お電話からでも相談できます/
朝10時〜18時まで対応(土日祝休み)